Les bons conseils

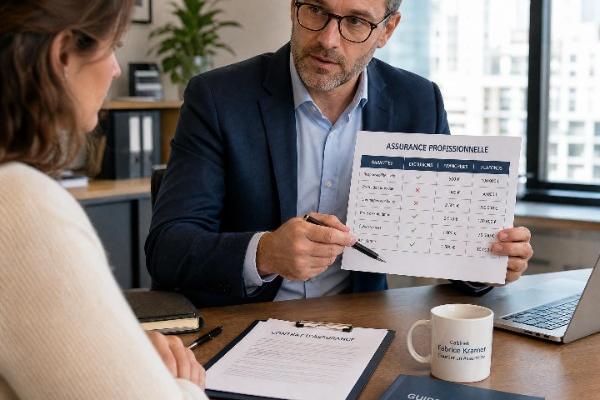
Aujourd'hui, quelques clics suffisent pour obtenir une multitude de devis d'assurance en ligne. Les comparateurs promettent de trouver la meilleure offre en un temps record. Pourtant, si l'accès aux tarifs est devenu instantané, la complexité des contrats reste entière. Obtenir un prix rapidement ne permet pas de savoir si une formule vous protégera réellement le jour où vous ferez face à un sinistre. C'est précisément là que réside toute la différence entre un simple tarif affiché sur un écran et une couverture sécurisante. Pour un particulier comme pour un dirigeant, faire le choix d'un courtier en assurance s'avère bien souvent être la décision la plus prudente et la plus économique à long terme. Le contrat le moins cher n’est pas nécessairement le plus économique Face à la profusion d'offres en ligne, la tentation est grande de choisir la proposition la plus basse. Cependant, en matière d'assurance, le prix ne représente que la partie émergée de l'iceberg. Un tarif particulièrement attractif cache presque toujours des contreparties qui peuvent s'avérer extrêmement lourdes de conséquences financières le jour où un sinistre survient. Pour bien comparer les assurances, il faut plonger dans les détails techniques du contrat. Les franchises, qui correspondent à la somme restant à votre charge après un sinistre, peuvent être très élevées sur les contrats à bas prix. De même, les plafonds d'indemnisation limitent le montant maximal que l'assureur vous versera, ce qui peut vous laisser avec un reste à charge important en cas de sinistre majeur. Il convient également d'analyser de près les exclusions de garanties, c'est-à-dire les situations précises dans lesquelles l'assureur n'intervient pas. Les délais de carence, durant lesquels vous payez votre cotisation sans bénéficier de la couverture, sont un autre piège fréquent des offres à bas coût. Les garanties d'assurance doivent être étudiées à la loupe pour s'assurer qu'elles correspondent à la réalité de vos risques. Deux contrats portant le même nom peuvent être très différents Dans le domaine de l'assurance professionnelle, deux contrats affichant la même dénomination commerciale peuvent proposer des niveaux de protection diamétralement opposés. Il est fréquent de penser qu'une formule standard convient à toutes les situations, mais la réalité juridique et technique est bien plus complexe. Prenons l'exemple d'une RC Professionnelle, la responsabilité civile professionnelle. Selon l'assureur, ce contrat peut couvrir uniquement les dommages corporels et matériels causés aux tiers, tout en excluant les dommages immatériels non consécutifs, qui sont pourtant souvent les plus coûteux pour les prestataires de services ou les professions intellectuelles. Un contrat d'entrée de gamme peut ainsi vous laisser sans défense face à une réclamation d'un client pour un retard de livraison ou une erreur de conseil. Il en va de même pour une multirisque professionnelle. Ce contrat essentiel protège vos locaux et votre matériel. Pourtant, d'un assureur à l'autre, la définition d'un sinistre ou les conditions de garantie contre le vol diffèrent grandement. Certains contrats exigent des systèmes de sécurité spécifiques sous peine d'exclusion, tandis que d'autres sont plus souples. Seul un œil expert sait repérer ces nuances cruciales pour la pérennité de votre entreprise. L’activité réellement exercée doit être correctement assurée Pour les professionnels, la déclaration de l'activité est l'étape la plus critique de la souscription. Beaucoup de dirigeants pensent être couverts simplement parce qu'ils ont indiqué leur secteur d'activité général. Or, les compagnies d'assurance se basent sur des définitions très strictes et des codes d'activité précis pour évaluer les risques. Si votre activité réelle évolue ou si vous exercez une tâche secondaire qui n'a pas été explicitement mentionnée dans les conditions particulières, vous vous exposez à une absence totale de couverture. Une activité oubliée, mal déclarée ou située hors du périmètre prévu par le contrat devient systématiquement problématique lors d'un sinistre. L'assureur peut alors invoquer une fausse déclaration, ce qui peut mener à la nullité du contrat ou à l'application d'une règle proportionnelle de prime, réduisant drastiquement votre indemnisation. Bénéficier d'un conseil en assurance de qualité permet d'éviter ces situations dramatiques. Un professionnel prend le temps d'interroger le dirigeant sur son quotidien, sur les prestations qu'il réalise et sur ses projets. Cette analyse permet de formuler une déclaration exacte auprès des compagnies, garantissant ainsi la validité de votre assurance entreprise en toutes circonstances. Le courtier ne travaille pas pour une seule compagnie Contrairement à un agent général d'assurance qui représente une marque unique, le courtier en assurances est un intermédiaire indépendant. Il n'est pas lié par un engagement d'exclusivité avec une compagnie. Son véritable mandant, c'est vous, son client. Son rôle est de défendre vos intérêts et de trouver la solution optimale sur l'ensemble du marché. L'analyse rigoureuse de vos risques et de vos besoins réels, qu'il s'agisse de votre patrimoine personnel ou de votre activité professionnelle. La recherche d'une solution adaptée auprès d'un large réseau de compagnies d'assurance partenaires, des acteurs traditionnels aux assureurs spécialisés. La comparaison objective des garanties, des tarifs et des conditions contractuelles pour sélectionner les offres les plus pertinentes. L'accompagnement personnalisé pour vous aider à comprendre les subtilités de chaque proposition et prendre une décision éclairée. Cette indépendance permet d'accéder à des offres sur mesure que vous ne pourriez pas trouver seul sur les comparateurs grand public, tout en bénéficiant d'un pouvoir de négociation tarifaire important auprès des compagnies. Le rôle du courtier ne s’arrête pas à la signature La souscription d'un contrat n'est que le début d'une relation de long terme. La vie d'une entreprise, tout comme celle d'un particulier, est faite de changements continuels. Un contrat d'assurance ne doit pas rester figé, sous peine de devenir rapidement obsolète ou inadapté. Au fil des années, votre situation évolue. Pour une entreprise, cela peut se traduire par des modifications d'activité, une évolution du chiffre d'affaires, l'acquisition de nouveaux locaux, l'achat de nouveaux véhicules, l'embauche de salariés ou encore la réalisation de nouveaux investissements. Pour un particulier, un mariage, un déménagement ou l'acquisition d'un nouveau bien patrimonial modifient également la donne. Le courtier assure un suivi régulier de vos contrats. Il anticipe ces évolutions et adapte vos garanties pour que vous restiez constamment protégé, sans payer pour des options devenues inutiles. Il effectue les ajustements nécessaires auprès des compagnies et veille à ce que vos cotisations restent cohérentes avec la réalité de votre situation. Le vrai test d’un contrat arrive souvent au moment du sinistre C'est lorsque survient un événement imprévu comme un incendie, un vol, un dégât des eaux ou la mise en cause de votre responsabilité civile que l'on mesure la véritable valeur de son assurance et de son intermédiaire. C'est à ce moment précis que la qualité des garanties et de l'accompagnement prend toute son importance. Gérer un sinistre seul face à une grande compagnie d'assurance peut s'avérer complexe, stressant et chronophage. Le courtier intervient alors comme votre défenseur. Il prend en charge les démarches administratives, vous aide à constituer votre dossier de déclaration, organise les expertises et négocie avec l'assureur pour que vous obteniez l'indemnisation la plus juste et la plus rapide possible. Avoir un interlocuteur unique, qui connaît parfaitement votre dossier et qui se bat pour vos droits, change radicalement la gestion de crise. Vous n'êtes plus un simple numéro de contrat perdu dans un centre d'appels, mais un client accompagné par un cabinet de confiance. Conclusion Comparer un prix prend quelques minutes. Comprendre ce que l’on achète demande davantage de travail. L'assurance est un domaine technique où les détails font la différence entre la sécurité financière et la catastrophe. Faire l'économie d'un conseil professionnel pour économiser quelques dizaines d'euros par an sur une cotisation est souvent un calcul risqué. Le Cabinet Fabrice Kramer accompagne particuliers et professionnels dans l’analyse de leurs besoins et la recherche de solutions d’assurance adaptées. Notre équipe d'experts met son savoir-faire et son indépendance à votre service pour concevoir des couvertures sur mesure, claires et protectrices. Nous vous invitons à contacter le Cabinet Fabrice Kramer pour faire le point sur vos contrats actuels ou pour échanger sur vos nouveaux besoins d'assurance. Prenons le temps d'analyser ensemble votre situation pour vous apporter la sérénité que vous méritez.
Souscrire une assurance peut sembler simple : comparer quelques tarifs, sélectionner une formule et signer en ligne. Pourtant, la facilité de souscription ne garantit pas la qualité de la couverture. Un contrat d’assurance réellement adapté doit correspondre à votre situation, à vos biens, à votre activité et aux risques auxquels vous êtes exposé. En 2026, les risques sont plus variés : cyberattaques, événements climatiques, hausse du coût des réparations, interruption d’activité ou évolution rapide des usages professionnels. Il est donc essentiel d'anticiper plutôt que d’attendre un sinistre pour découvrir les limites de son contrat. Voici les 7 erreurs les plus fréquentes en assurance, et comment les éviter avant de souscrire ou de réévaluer un contrat existant. Erreur n° 1 : choisir uniquement en fonction du prix Le prix est important, mais il ne doit jamais être le seul critère. Deux contrats à des prix différents peuvent offrir des protections très opposées. Avant de comparer les prix, examinez les garanties incluses, les montants d'indemnisation maximum, les situations non couvertes, ce qui reste à votre charge après un sinistre (franchises), les délais avant que l'assurance ne prenne effet, les conditions d’assistance, la manière dont vous serez indemnisé, les obligations de prévention et les procédures de déclaration. Par exemple, une assurance habitation moins chère peut limiter la couverture contre le vol ou exclure certains équipements. Pour un professionnel, une assurance responsabilité civile attractive peut ne pas couvrir toutes les prestations réellement effectuées. Le meilleur contrat n’est pas le moins cher, mais celui qui offre le meilleur équilibre entre protection, budget et réalité de vos risques. Erreur n° 2 : négliger la précision de sa déclaration Pour souscrire une assurance, vous devez fournir des informations exactes et détaillées. Le contrat est basé sur cette déclaration initiale. Pour un particulier, cela inclut l’adresse du logement, sa superficie, le nombre de pièces, la présence d’une piscine, la valeur du mobilier, l’usage d’un véhicule et les antécédents de sinistres. Pour un professionnel, les informations sont encore plus nombreuses : nature exacte de l’activité, chiffre d’affaires, type de clientèle, zone d’intervention, recours à des sous-traitants, nombre de salariés, valeur des équipements et des stocks. Une déclaration imprécise peut avoir des conséquences importantes. Un consultant qui ne déclare pas toutes ses activités peut découvrir qu'une prestation n'est pas couverte. L’objectif est de déclarer fidèlement la réalité afin que les garanties correspondent à votre risque réel. Erreur n° 3 : sous-estimer les exclusions de garantie Ce qui n’est pas couvert est aussi important que ce qui l’est. Les exclusions de garantie définissent les situations où l’assureur ne prendra pas en charge le sinistre. Elles peuvent concerner certains types de dommages, une activité particulière, un défaut d’entretien, l’utilisation d’un bien non déclaré, certains événements naturels, ou le non-respect de mesures de sécurité. Ces exclusions doivent être clairement indiquées dans votre contrat, souvent sous des formulations comme « ne sont pas garantis » ou « à l’exclusion de ». Par exemple, un contrat peut couvrir le vol, mais exclure le vol sans effraction. Une garantie dommages électriques peut exclure les appareils trop anciens. Vérifiez que les sinistres les plus importants pour vous sont bien couverts, sans exclusion incompatible avec votre situation. Erreur n° 4 : minimiser l’impact des franchises La franchise est la somme qui reste à votre charge après un sinistre. Une cotisation faible peut parfois s’expliquer par une franchise élevée. Le coût réel du contrat doit inclure les cotisations déjà versées, le montant de la franchise et les éventuels frais non remboursés. Par exemple, une entreprise qui choisit une assurance avec une franchise de 5 000 euros pour réduire sa prime annuelle doit être certaine de pouvoir absorber ce montant en cas de sinistre. Avant de souscrire, vérifiez le montant de chaque franchise, les garanties auxquelles elle s’applique, si elle est cumulable, et son impact sur votre trésorerie. Une franchise doit être cohérente avec votre capacité financière. Erreur n° 5 : ne jamais réévaluer ses contrats Un contrat adapté il y a trois ans ne l’est pas forcément encore aujourd’hui. Vos besoins évoluent. Pour un particulier, cela peut être un déménagement, des travaux, l'achat d'équipements coûteux, l'arrivée d'un enfant, ou le télétravail. Pour un professionnel, il peut s’agir d’une hausse du chiffre d’affaires, d'un recrutement, d'un changement de locaux, de l'achat de machines, ou du développement du commerce en ligne. Une réévaluation annuelle permet de vérifier que les montants assurés, les activités déclarées et les plafonds d’indemnisation sont toujours adaptés. C’est aussi l’occasion d’identifier les doublons ou, au contraire, les risques sans couverture. Un audit de contrat est particulièrement utile en cas de croissance de l'entreprise ou de diversification de l'activité. Erreur n° 6 : croire que toutes les assurances professionnelles se ressemblent Une assurance professionnelle ne se limite pas à une responsabilité civile générale. Les besoins d’un artisan, d’un consultant, d’un commerçant ou d’une entreprise numérique sont très différents. Pour un artisan, les risques liés aux ouvrages, à la responsabilité décennale ou au matériel sont prioritaires. Pour un consultant, ce sont l'erreur professionnelle ou la perte de données. Pour un commerçant, les stocks, le vol ou les pertes d’exploitation sont clés. Certaines assurances professionnelles sont obligatoires selon l’activité. D’autres sont facultatives mais fortement recommandées. Le ministère de l’Économie rappelle que l’obligation d’assurance dépend de la situation et de l’activité de l’entreprise. En 2026, les risques émergents comme les cyberattaques et les risques climatiques doivent également être pris en compte. Erreur n° 7 : attendre un sinistre pour lire son contrat Lire son contrat uniquement après un accident ou un vol est une des erreurs les plus coûteuses. Dans l’urgence, il est difficile de comprendre rapidement les garanties, les délais et les justificatifs demandés. Lisez votre contrat en amont, en vous concentrant sur les conditions générales et particulières, les attestations, les plafonds, les exclusions, les franchises, les délais de déclaration et les coordonnées du gestionnaire. Conservez également les factures, photographies, inventaires et justificatifs de valeur de vos biens. Pour une entreprise, archivez les contrats clients, les preuves de sauvegarde et les documents comptables. En cas de sinistre, il faut agir rapidement et respecter les modalités prévues au contrat, car les délais de déclaration sont souvent courts. Le rôle du courtier en assurance Un courtier en assurance ne devrait pas être sollicité uniquement pour obtenir le tarif le plus bas. Son rôle est d’analyser le risque, de comparer les solutions et d’expliquer les conséquences concrètes de vos choix. Un accompagnement professionnel peut vous aider à identifier les risques prioritaires, vérifier la cohérence des garanties, repérer les exclusions sensibles, négocier certaines franchises, contrôler les plafonds d’indemnisation, et organiser une revue annuelle de vos assurances. Le courtier apporte un regard extérieur utile et pose les questions importantes : que se passe-t-il si l’activité évolue ? Si un salarié utilise un véhicule ? Si une donnée client est volée ? L’objectif est d’obtenir une protection réellement utilisable au moment où elle devient nécessaire. Questions fréquentes La plus fréquente consiste à choisir uniquement selon le prix. Une cotisation basse peut cacher des plafonds faibles, des exclusions nombreuses ou une franchise élevée. Il faut comparer l’ensemble des conditions du contrat, et non le tarif seul. Pour savoir si une garantie est adaptée à votre situation, commencez par identifier les conséquences financières les plus importantes en cas de sinistre. Vérifiez ensuite que les garanties couvrent ces risques, que les plafonds sont suffisants et que les exclusions ne neutralisent pas la protection recherchée. Oui, toute modification significative de l’activité, des locaux, du chiffre d’affaires, du matériel ou des prestations peut avoir une incidence sur les garanties. Une déclaration actualisée permet de conserver une couverture cohérente avec la réalité. Une franchise élevée n'est pas toujours une mauvaise solution. Elle peut réduire la cotisation et convenir à un assuré disposant d’une trésorerie suffisante. Elle devient risquée lorsque son montant est difficile à absorber ou lorsqu’elle concerne un sinistre susceptible de survenir fréquemment. Une revue annuelle est recommandée pour vos contrats. Un audit doit également être réalisé après un déménagement, une acquisition importante, une croissance d’entreprise, une nouvelle activité, un sinistre ou toute modification importante de la situation personnelle ou professionnelle. Chiffres clés Le risque cyber est la première menace identifiée en 2026 pour la neuvième année consécutive dans le secteur de l’assurance. Cette information provient de la cartographie prospective 2026 des risques de l’assurance et de la réassurance, à laquelle 186 répondants de 35 entreprises ont participé, selon France Assureurs. En 2025, la sinistralité des assurances professionnelles et entreprises était 25 % au-dessus de la moyenne des dix dernières années. Cela représente une charge de 935 millions d’euros pour les sinistres graves enregistrés en 2025 pour les assurances professionnelles et entreprises, toujours selon France Assureurs. L’indice de réévaluation des risques industriels était à 7 451 au 1er juillet 2026, en hausse de 1,4 % sur un an. Cette évolution annuelle de l’indice des risques industriels s'élevait à +1,4 % au 1er juillet 2026. Conclusion Éviter les erreurs en assurance ne signifie pas multiplier les garanties ou choisir systématiquement la formule la plus complète. Il s’agit de comprendre son contrat, de déclarer précisément sa situation et d’ajuster régulièrement sa protection. Avant de souscrire ou de renouveler un contrat, prenez le temps de comparer les garanties, les exclusions, les franchises, les plafonds et les obligations prévues. Les particuliers doivent protéger leur patrimoine et leur équilibre financier ; les professionnels doivent également préserver leur activité, leur trésorerie, leurs clients et leur responsabilité. Un audit réalisé avec un courtier en assurance permet souvent de repérer rapidement les insuffisances ou les doublons. Pour vérifier vos contrats actuels et rechercher un équilibre adapté entre protection et budget, vous pouvez solliciter l’accompagnement du Cabinet Fabrice Kramer. 
Protéger mon conjoint par une clause d'attribution intégrale  Insérer une clause d'attribution intégrale permet : D'attribuer au conjoint, sans indemnité et avant tout partage, l'ensemble du patrimoine commun ; D'éviter l'indivision successorale sur les biens concernés. Avantages - Inconvénients D'un point de vue économique et juridique Avantages :  Attribue au conjoint survivant l'intégralité de la communauté. Excellent moyen d'assurer au conjoint survivant le maintien de son cadre de vie, de son niveau de vie, autonomie de vie. L'attribution intégrale est un avantage matrimonial procuré au conjoint survivant. Comme tout avantage matrimonial, elle échappe aux règles de la réduction pour atteinte à la réserve (sauf en présence d'enfants qui ne sont pas nés de l'union via l'action en retranchement). Les enfants non communs peuvent renoncer par anticipation à l'action en retranchement (C. civ. art. 205). La protection du conjoint est renforcée. L'attribution intégrale peut porter sur la pleine propriété ou sur l'usufruit des biens. Lorsque la clause porte sur la pleine propriété des biens, le décès de l'un des époux ne donne lieu à aucune formalité juridique particulière, mises à part les attestations immobilières ( sauf si présence de libéralités ou de biens propres). Sur le plan civil, l'attribution intégrale prend effet au jour du décès. On tient cet avantage du contrat de mariage, d'où sa force juridique. L'attribution des biens en usufruit par avantage matrimonial écarte l'application des articles 759 et 761 du Code civil (conversion de l'usufruit en capital ou en rente viagère). Inconvénients : L'attribution de la communauté au conjoint survivant entraîne aussi la transmission de tout le passif correspondant. Elle ne peut concerner que les biens communs. Elle implique l'existence d'un contrat de mariage ou d'un aménagement de régime matrimonial. Ce dernier a un coût qui peut être largement compensé par les économies procurées par l'attribution intégrale. Si le défunt a des enfants qui ne sont pas nés du mariage, ceux-ci peuvent exercer "l'action en retranchement", action susceptible de réduire les avantages consentis par cette clause. Seule la fraction réductible de l'avantage matrimonial se trouve alors taxable dans la succession du défunt et sur la tête des héritiers. Lorsque l'attribution a lieu en usufruit, le conjoint survivant ne peut pas disposer des biens, c'est à dire les vendre sans l'accord préalable des nus-propriétaires. La clause d'attribution intégrale est un avantage matrimonial non révocable sauf aménagement du régime matrimonial. En cas de communauté universelle, les enfants du mariage n'hériteront qu'au décès du survivant des deux époux sauf stipulation en usufruit (si aucune libéralité n'a été effectuée et le défunt n'avait aucun bien propre). Les créanciers de la communauté sont réglés en premier lieu. Ils conservent le droit de faire vendre les biens compris dans la communauté. D'un point de vue fiscal Avantages : L’avantage matrimonial n’est pas considéré comme une libéralité mais comme une convention matrimoniale, il n’est donc pas taxé aux droits de mutation à titre gratuit. Inconvénients : Si l'attribution a eu lieu en pleine propriété, les enfants sont redevables des droits de succession au jour du décès du survivant des époux sur la totalité du patrimoine de leurs parents. En l'absence de biens propres appartenant au premier parent défunt, ils perdent donc le bénéfice d'un abattement fiscal ainsi que la progressivité du barème applicable en ligne directe. Principe Les époux peuvent insérer dans un contrat de communauté une clause en vertu de laquelle, en cas de dissolution de la communauté par décès, il y aura attribution de l'intégralité de la communauté au conjoint survivant, soit en usufruit, soit en pleine propriété. Quel que soit le régime matrimonial Si la clause d'attribution intégrale est souvent associée au régime de communauté universelle, rien n'interdit son utilisation avec un autre régime disposant d'une masse commune (communauté légale, biens communs de la société d'acquêts...). La clause d'attribution intégrale est un avantage matrimonial et non une libéralité La loi considère la clause d'attribution intégrale comme une convention de mariage et non comme une libéralité. Sur le plan juridique, elle se situe donc hors succession et hors des règles du rapport et de la réduction. Les enfants d'un autre lit disposent de l'action en retranchement : celle-ci leur permet de réduire l'avantage matrimonial afin de bénéficier de leur réserve. La loi du 23 juin 2006 portant réforme des successions et des libéralités a donné aux enfants non communs la possibilité de renoncer par anticipation à l'action en retranchement, en respectant les formes de la renonciation anticipée à l'action en réduction. Points pratiques Le droit de reprise des enfants A défaut de stipulation contraire, les enfants du mariage ont le droit de faire la reprise des apports et capitaux entrés en communauté du chef de leur auteur (C. civ. art. 1525). Cette faculté concerne les biens apportés au mariage ainsi que ceux acquis à titre gratuit au cours du mariage. Cependant, les époux peuvent écarter le droit de reprise dans leur convention matrimoniale. Y-a-t-il un conflit potentiel avec des enfants non communs aux époux ? Si le défunt a des enfants qui ne sont pas nés de l'union, ceux-ci peuvent exercer "l'action en retranchement" , action susceptible de réduire les avantages consentis par cette clause. Sur le plan fiscal, les avantages matrimoniaux sont toujours exonérés de droits de succession. Dans le cas d'une action en retranchement, la fraction non réductible de l'avantage matrimonial c'est-à-dire celle qui n'excède pas la quotité disponible entre époux, n'est pas soumise aux droits de mutation par décès (C. cass. 06 mai 1997). Les enfants acquittent les droits de succession sur ce qui leur est attribué. L'attribution intégrale en pleine propriété est-elle nécessaire ? Peut-on protéger son conjoint tout en ménageant ses enfants ? En choisissant l'attribution intégrale en pleine propriété, les enfants sont fiscalement désavantagés car ils perdent, en l'absence de biens propres appartenant à celui des deux parents qui décède en premier, le bénéfice d'un abattement fiscal sur les droits de succession, ainsi que de la progressivité du barème applicable. Il en va autrement si les époux choisissent l'attribution intégrale en usufruit. C'est une clause extrême. Protéger le conjoint ne veut pas dire tout lui donner. Il est nécessaire de mesurer le besoin réel de protection des époux par rapport à leur cadre de vie, et de vérifier, au cas par cas, si l'attribution intégrale est adaptée. Il est aussi judicieux de ne pas laisser au conjoint survivant de "cadeau empoisonné" et de bien vérifier s'il serait capable de gérer un portefeuille de valeurs mobilières par exemple. Prévoir dans le temps Les autres outils de protection du conjoint survivant Assurance-vie Assurance décès Donation au dernier vivant Donation de biens présents  Legs. Suivi dans le temps de l'adéquation des solutions préconisées à l'évolution De la situation familiale Des objectifs patrimoniaux et de la législation. Exemple Jacques et Martine, âgés respectivement de 69 et 63 ans, sont mariés sous le régime de la communauté universelle. Ils ont un fils unique, David. Leurs biens communs sont estimés à 1 000 000 €, ils n'ont pas de biens propres. Ils souhaitent se protéger au maximum en cas de décès et notamment conserver la gestion et la disposition de tous leurs biens communs.Remarque : ils n'ont fait aucune donation à leur fils. Si rien n'est fait - décès de Jacques La communauté sera liquidée. Martine récupère la moitié des biens communs en pleine propriété. L'autre moitié rejoint l'actif successoral. L'actif net successoral (= 500 000 €) sera réparti comme suit : Martine a le choix entre le 1/4 en pleine propriété ou la totalité en usufruit Son fils recevra les ¾ en pleine propriété ou la nue-propriété. Droits de succession payés par le fils (option ¼ en pleine propriété) 1er Décès : 53 194 € 2e Décès : 100 462 € Total droit de succession quasiment 154 000 € Si les époux prévoient une clause d'attribution intégrale En cas d'attribution intégrale en pleine propriété, au décès de Jacques, Martine devient propriétaire de l'intégralité des biens dépendant de la communauté (=1 000 000 €). Elle dispose ainsi de l'ensemble des biens et peut les utiliser comme elle le souhaite. Ce n'est qu'à son décès que la succession sera liquidée et que son fils recevra sa part. Droits de succession payés par le fils (option ¼ en pleine propriété) 1er Décès : Pas de transmission 2e Décès : 213 000 € La clause d'attribution intégrale permet à Martine de maintenir son cadre et niveau de vie mais cela a un coût pour David (+59 000 € de droits de succession).
En tant qu'entrepreneur individuel, il est crucial d'optimiser votre fiscalité pour maximiser vos revenus nets. Deux dispositifs particulièrement intéressants pour réduire votre imposition progressive sont l'enveloppe Fillon et le dispositif Madelin. Voici comment vous pouvez les utiliser efficacement : 1. Utilisation de l'enveloppe Fillon (Réduction Fillon) L'enveloppe Fillon permet de bénéficier d'une réduction des cotisations sociales sur les bas et moyens salaires. Cette réduction peut être particulièrement avantageuse pour les petites entreprises avec des salariés rémunérés près du SMIC. Voici les points clés : Conditions : Applicable pour les salaires jusqu'à 1,6 fois le SMIC. Avantages : Diminution des charges sociales patronales, ce qui réduit les coûts salariaux globaux. Calcul : Le montant de la réduction dépend du salaire et est calculé selon un coefficient défini par la législation. Conseil : Si vous êtes employeur, optimiser les salaires de vos employés pour bénéficier pleinement de la réduction Fillon peut significativement alléger vos charges sociales. Assurez-vous que les salaires bruts de vos employés sont positionnés stratégiquement pour maximiser cette réduction. 2. Utilisation du dispositif Madelin Le dispositif Madelin permet aux travailleurs non-salariés (TNS) de déduire de leur revenu imposable les cotisations versées à des contrats de prévoyance, de retraite complémentaire, et de perte d'emploi. Voici comment cela fonctionne : Contrats éligibles : Contrats de retraite complémentaire, contrats de prévoyance (santé, invalidité, décès), et contrats de garantie chômage. Plafonds de déduction : Les cotisations sont déductibles dans certaines limites. Par exemple, pour la retraite complémentaire, le plafond est calculé en fonction du bénéfice imposable. Avantages : Réduction de l'assiette imposable, donc baisse de l'impôt sur le revenu. Conseil : Souscrire à des contrats Madelin vous permet de préparer votre avenir tout en réduisant votre imposition immédiate. Pensez à maximiser vos cotisations dans les limites autorisées pour bénéficier pleinement des déductions fiscales. Exemple Pratique Supposons que vous avez un bénéfice imposable de 50 000 €. Voici comment ces dispositifs peuvent vous aider : Réduction Fillon : Si vous avez un salarié rémunéré au SMIC, vous pourriez réduire significativement vos charges sociales patronales. Cela allège vos dépenses et permet une meilleure gestion de votre trésorerie. Dispositif Madelin : Supposons que vous versez 5 000 € sur un contrat de retraite Madelin. Ce montant sera déductible de votre revenu imposable, réduisant ainsi votre base imposable à 45 000 €.Si vous êtes dans une tranche d'imposition de 30%, cette déduction représente une économie d'impôt de 1 500 € (30% de 5 000 €). Conclusion En combinant judicieusement l'utilisation de l'enveloppe Fillon pour vos salariés et les cotisations Madelin pour votre prévoyance et votre retraite, vous pouvez réduire efficacement votre imposition progressive. Ces stratégies permettent non seulement de diminuer vos charges et vos impôts immédiats mais aussi de préparer sereinement votre avenir financier. N'hésitez pas à consulter un conseiller fiscal pour adapter ces dispositifs à votre situation spécifique et maximiser vos avantages.
Conseils Clés pour Diversifier Votre Épargne Diversifier votre épargne est une stratégie essentielle pour minimiser les risques et maximiser les rendements sur le long terme. Voici quelques conseils clés pour bien diversifier vos placements financiers : Comprenez Vos Objectifs Financiers Avant de commencer à diversifier, identifiez clairement vos objectifs financiers à court, moyen et long terme. Déterminez votre tolérance au risque et la période pendant laquelle vous prévoyez d'investir. Cette compréhension vous aidera à choisir les instruments d'investissement appropriés. Répartissez entre Différents Types d'Actifs Ne mettez pas tous vos œufs dans le même panier ! Répartissez votre épargne entre différents types d'actifs tels que des actions, des obligations, des fonds immobiliers, des matières premières ou même des investissements alternatifs comme le crowdlending ou le capital-investissement. Chaque classe d'actifs réagit différemment aux conditions économiques, réduisant ainsi le risque global de votre portefeuille. Diversifiez dans Différents Secteurs et Régions Ne limitez pas votre portefeuille à un seul secteur ou à une seule région géographique. Investir dans divers secteurs économiques (technologie, santé, finance, etc.) et dans différentes régions géographiques (Europe, Asie, États-Unis, etc.) réduit votre exposition aux risques sectoriels et aux fluctuations économiques locales. Optez pour des Produits d'Investissement Complémentaires Choisissez des produits d'investissement complémentaires qui se comportent différemment dans des conditions de marché variées. Par exemple, combinez des actions à dividendes élevés avec des obligations d'État pour équilibrer les risques et les rendements. Ne Négligez pas la Liquidité Assurez-vous d'avoir une certaine partie de votre épargne dans des actifs liquides, comme des comptes d'épargne ou des fonds monétaires. Cela vous permettra de faire face à des dépenses imprévues sans avoir à vendre des investissements plus importants à perte. Revoyez et Rééquilibrez Régulièrement La diversification n'est pas une stratégie ponctuelle, mais un processus continu. Revoyez régulièrement votre portefeuille pour vous assurer qu'il reste aligné sur vos objectifs et votre tolérance au risque. Rééquilibrez si nécessaire pour maintenir la diversification initiale. Faites Appel à un Conseiller Financier Enfin, n'hésitez pas à consulter un conseiller financier compétent. Un professionnel peut vous aider à élaborer une stratégie de diversification adaptée à votre situation financière et à vos objectifs. En diversifiant judicieusement votre épargne, vous augmentez les chances de préserver votre capital et de générer des rendements stables sur le long terme, tout en minimisant les risques associés à des investissements trop concentrés.
Introduction au Dispositif Malraux Le Dispositif Malraux est une initiative gouvernementale visant à encourager la restauration et la préservation du patrimoine architectural français. Mis en place en 1962 et nommé en l'honneur de l'écrivain André Malraux, ce dispositif offre des incitations fiscales attractives pour les investisseurs qui s'engagent à rénover des biens immobiliers situés dans des zones protégées ou à forte valeur patrimoniale. Fonctionnement du Dispositif Malraux Le principe du Dispositif Malraux repose sur la déduction d'une partie des dépenses de restauration engagées sur un bien immobilier situé dans une zone éligible. Les dépenses de rénovation sont déductibles du revenu global de l'investisseur, ce qui permet de réduire significativement son impôt sur le revenu. Les biens éligibles au Dispositif Malraux sont généralement situés dans des quartiers historiques ou des secteurs sauvegardés. Ces zones sont sélectionnées pour leur valeur patrimoniale et la nécessité de préserver leur caractère architectural unique. Avantages Fiscaux du Dispositif Malraux Les avantages fiscaux offerts par le Dispositif Malraux sont particulièrement attractifs : Réduction d'Impôt sur le Revenu : Les dépenses de restauration engagées sont déductibles du revenu global, permettant une réduction d'impôt significative. Taux de Déduction Élevé : Le taux de déduction varie en fonction de la nature de la zone (secteur sauvegardé ou quartier ancien dégradé), mais peut atteindre jusqu'à 30 % des dépenses éligibles. Pas de Plafonnement : Contrairement à d'autres dispositifs fiscaux, le Dispositif Malraux n'est pas soumis à un plafonnement global des niches fiscales. Conditions et Contraintes du Dispositif Malraux Pour bénéficier des avantages du Dispositif Malraux, plusieurs conditions doivent être respectées : Le bien immobilier doit être situé dans une zone éligible définie par l'administration. Les travaux de restauration doivent être réalisés par des entreprises spécialisées et approuvées. Le montant des travaux doit être au moins égal à 22 % du prix d'acquisition du bien, réparti sur quatre années. Conseils pour Investir avec le Dispositif Malraux Avant de vous engager dans un projet d'investissement Malraux, voici quelques conseils utiles : Renseignez-vous sur les Zones Éligibles : Consultez les listes des secteurs sauvegardés ou quartiers anciens dégradés pour identifier les zones d'investissement potentielles. Étudiez la Rentabilité Potentielle : Assurez-vous que le projet offre un potentiel de valorisation intéressant après les travaux de rénovation. Consultez un Expert : Faites appel à un conseiller en gestion de patrimoine ou à un spécialiste de l'immobilier pour évaluer la rentabilité et les risques du projet. Planifiez les Travaux avec Soin : Établissez un plan de travaux détaillé et assurez-vous de respecter les exigences légales et architecturales. Conclusion Le Dispositif Malraux représente une opportunité unique d'investir dans l'immobilier tout en contribuant à la préservation du patrimoine culturel français. En bénéficiant d'avantages fiscaux attractifs, les investisseurs peuvent allier rentabilité financière et engagement pour la conservation du cadre de vie historique. Toutefois, il est essentiel de bien comprendre les conditions et contraintes du dispositif avant de se lancer dans un projet Malraux. Pour plus d'informations et des conseils personnalisés sur l'investissement avec le Dispositif Malraux, n'hésitez pas à me contacter en tant qu'expert en gestion de patrimoine.
« 1 2 »